


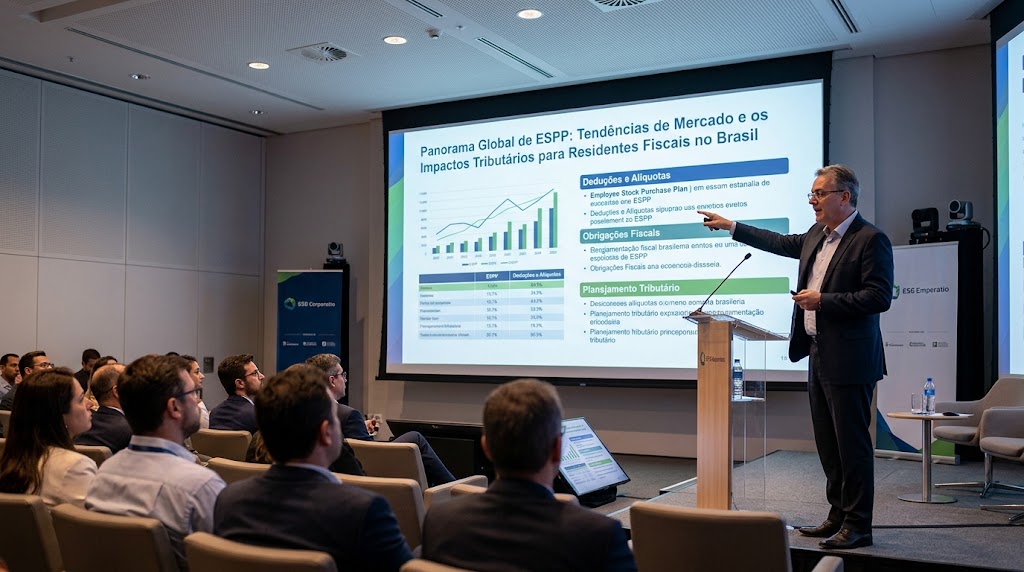
O ESPP como Pilar de Remuneração e Construção de Patrimônio
O Employee Stock Purchase Plan (ESPP) consolidou-se como um dos instrumentos mais atrativos de remuneração corporativa e alinhamento de longo prazo entre colaboradores e acionistas. Multinacionais — especialmente dos setores de tecnologia, consumo e serviços financeiros — utilizam o benefício para permitir que seus funcionários adquiram ações da companhia com descontos atrativos ou aportes de contrapartida (matching contributions).
ESPP: o que é e como funciona?
O Employee Stock Purchase Plan (ESPP), ou Plano de Compra de Ações para Funcionários, é um programa oferecido por algumas empresas que permite aos seus empregados adquirir ações da própria companhia, geralmente por meio de descontos em relação ao preço de mercado e/ou de condições de compra previamente estabelecidas no plano.
Em determinadas estruturas, o ESPP também pode prever uma contrapartida da empresa (matching contribution), pela qual o empregador concede ações adicionais ao empregado em função das ações adquiridas por ele ou dos valores por ele aportados no plano. Nesses casos, a participação do empregado na aquisição pode estar vinculada à concessão de uma quantidade adicional de ações pela empresa, como forma de incentivo à permanência ou participação no programa.
Na maioria dos casos, o empregado autoriza a retenção de uma parcela de sua remuneração durante determinado período de aquisição (offering period). Ao final desse período, os recursos acumulados são utilizados para a compra das ações da companhia, de acordo com as regras previstas no plano.
Um dos principais atrativos do ESPP é a oferta de compra das ações com desconto concedido na aquisição. Dependendo da estrutura do plano, esse desconto pode representar uma vantagem econômica relevante para o empregado.
É importante, entretanto, diferenciar o ESPP de uma simples compra de ações pelo empregado. O benefício não está necessariamente limitado à valorização futura do ativo. Dependendo das regras específicas do plano e da forma como a operação é estruturada, o empregado pode obter uma vantagem econômica já no momento da aquisição, decorrente da diferença entre o valor de mercado das ações e o preço efetivamente pago.
Um recente levantamento conduzido pela Goldman Sachs Ayco (analisando planos de 121 companhias parceiras entre julho e agosto de 2026) revelou dados expressivos sobre como as corporações globais estruturam seus programas:
- 52% das empresas analisadas oferecem um programa de ESPP ativo.
- No setor de Tecnologia, Mídia e Telecomunicações (TMT), a taxa de adoção chega a 68%, reflexo de uma forte cultura de equity como diferencial de atração e retenção.
- 76% dos planos adotam o modelo regulado norte-americano (Qualified Section 423 Plans), enquanto 14% operam como planos Não Qualificados (Nonqualified Plans) e 10% como planos de compra direta.
Contudo, para os profissionais e executivos brasileiros que participam desses programas — seja contratados diretamente por matrizes no exterior ou por meio de subsidiárias no Brasil —, o desconto e a valorização das ações trazem desafios tributários relevantes. A seguir, detalhamos a mecânica observada no mercado internacional e como a Receita Federal do Brasil (RFB) enxerga cada etapa dessa operação.
1. Planos Qualificados (Section 423) vs. Planos Não Qualificados (Nonqualified)
A pesquisa da Goldman Sachs Ayco destaca uma divisão estrutural importante na engenharia dos planos:
| Característica | Planos Qualificados (IRC Section 423) | Planos Não Qualificados (Nonqualified) |
|---|---|---|
| Prevalência de Mercado | 76% das companhias | 14% das companhias |
| Incentivo Principal | Desconto no preço de compra (65% adotam o desconto máximo de 15%) | Contrapartida patronal (Match) em 78% dos casos; apenas 22% aplicam desconto puro |
| Mecanismo de Preço | 54% utilizam Lookback Feature (menor cotação entre início e fim do período) | 62% utilizam o valor de fechamento (Ending Period Value) |
| Periodicidade de Compra | Concentrado em ciclos semestrais (54%) e trimestrais (34%) | Mais dinâmico: mensal (46%) ou anual (31%) |
| Foco Estratégico | Eficiência fiscal doméstica nos EUA e conformidade estatutária | Flexibilidade operacional e alinhamento global para subsidiárias estrangeiras |
A Mecânica de Compra e o Desconto
Nos planos com cláusula de lookback, o colaborador tem a garantia de comprar as ações pelo menor valor entre a data inicial de oferta (grant date) e a data de compra efetiva (purchase date), somado a um desconto que comumente é de 15%. Trata-se de um ganho imediato no momento da liquidação das ações.
2. O Tratamento Tributário Brasileiro: Do Momento da Compra à Venda
Embora o Código Tributário dos EUA (IRC) permita o diferimento fiscal do desconto em planos Section 423 até a liquidação, a legislação tributária brasileira adota critérios próprios de territorialidade e disponibilidade jurídica.
A depender do enquadramento do contrato de trabalho e da relação do participante com a filial brasileira ou a matriz estrangeira, dois momentos exigem atenção rigorosa:
A. O Momento da Aquisição (Exercício do Desconto ou Recebimento do Match)
- Vínculo Empregatício CLT Local: Quando o colaborador participa de um programa oferecido em razão do contrato de trabalho com a entidade no Brasil, o valor do desconto (diferença entre o valor de mercado e o preço efetivamente pago) ou o valor das ações recebidas gratuitamente a título de match pode ser interpretado pela fiscalização como remuneração indireta (salário-utilidade), sujeitando-se às retenções na fonte ou à tributação progressiva de IRPF.
- Aquisição Direta no Exterior: Em estruturas sem vínculo direto com a folha local, onde o investidor aplica recursos próprios já tributados no exterior, é fundamental avaliar se houve acréscimo patrimonial imediato tributável ou se o valor de custo fiscal corresponderá estritamente ao montante despendido na aquisição.
B. A Alienação das Ações (Ganho de Capital)
No momento em que o participante decide vender as ações mantidas na corretora internacional (custódia no exterior):
- Determinação do Custo de Aquisição: O custo médio de aquisição deve ser devidamente calculado na moeda original da operação e convertido de acordo com as regras vigentes do IRPF para bens no exterior.
- Apuração do Ganho: A diferença positiva entre o valor de liquidação (líquido de taxas e emolumentos) e o custo de aquisição constitui ganho de capital.
- Novo Marco da Tributação no Exterior (Lei 14.754/2023): Desde 2024, rendimentos de capital e aplicações financeiras no exterior auferidos por pessoas físicas residentes no Brasil estão submetidos à alíquota uniforme de 15% no IRPF anual (regime de declaração de bens no exterior), sem as antigas isenções mensais de até R$ 35 mil para pequenos valores, exigindo controle minucioso do fluxo financeiro e cambial.
C. Quais documentos devo guardar para comprovar o ESPP perante a Receita Federal?
É fundamental manter arquivados:
- O regulamento oficial do plano (Plan Document / Enrollment Agreement);
- Extratos de custódia e movimentação da corretora estrangeira (ex.: Morgan Stanley, Fidelity, E*Trade, Schwab);
- Confirmações de compra de cada ciclo (Purchase Confirmation / Statement), contendo data, cotação de mercado, preço com desconto e volume adquirido;
- Formulários fiscais norte-americanos, caso emitidos (como Form 3922 e Form 1042-S);
- Notas de corretagem de liquidação (Trade Confirmations) no momento da venda das ações.
D. O desconto obtido na compra das ações é tributável no Brasil?
Depende da estruturação jurídica e do contrato do colaborador:
- Se o benefício for viabilizado em decorrência do vínculo de emprego com a entidade no Brasil (folha de pagamento CLT), a Receita Federal pode interpretar a vantagem econômica (desconto ou ações gratuitas recebidas) como remuneração indireta (salário-utilidade), sujeita à tributação pela tabela progressiva do IRPF (até 27,5%) e reflexos previdenciários.
- Se for uma aquisição desvinculada da folha local, realizada diretamente pelo indivíduo com capital próprio no exterior, o enquadramento dependerá da forma de disponibilidade jurídica e econômica desses valores, devendo o custo histórico de aquisição ser registrado adequadamente na declaração de bens.
3. Principais Riscos e Pontos de Atenção para o Beneficiário
1. Risco de Dupla Tributação e Conversão Cambial
Movimentar valores entre folha de pagamento nacional, retenção em moeda estrangeira e corretoras americanas costuma gerar desencontros nas taxas de câmbio utilizadas para declarar bens e rendimentos na Declaração de Ajuste Anual (DIRPF).
2. Relatórios da Corretora vs. Requisitos da Receita Federal
Os informes norte-americanos (Form 1042-S, Form 3922 e extratos de plataformas como Morgan Stanley, Fidelity, E*Trade ou Schwab) utilizam terminologia e padrões da Receita Federal Americana (IRS), os quais não coincidem diretamente com as fichas de Bens e Direitos ou Rendimentos Tributáveis do programa da RFB.
3. Declaração de Capitais Brasileiros no Exterior (CBE / Bacen)
Caso o saldo total de ativos mantidos fora do Brasil atinja ou ultrapasse os limites normativos do Banco Central (US$ 1 milhão na data-base de 31 de dezembro, ou US$ 100 milhões trimestralmente), o participante também fica obrigado a prestar a declaração anual do CBE.
Conclusão: Planejamento Patrimonial e Conformidade Fiscal
O ESPP é uma oportunidade excepcional de acumulação de riqueza em moeda forte e participação direta nos resultados globais da empresa. No entanto, a complexidade das regras cruzadas entre os sistemas tributários internacional e brasileiro exige acompanhamento técnico contínuo.
Na Personal Tax Brasil, auxiliamos executivos, expatriados e investidores globais a estruturar o controle de seus planos de ações (ESPP, RSU, Stock Options), garantindo conformidade regulatória, apuração correta de custos e otimização fiscal do patrimônio internacional.
Deseja entender como o seu plano de ESPP se enquadra na legislação fiscal brasileira ou precisa regularizar operações passadas? Entre em contato com nossos especialistas.
8. Como a Personal Tax Brasil pode ajudar na gestão do meu ESPP?
Nossa equipe atua em todas as etapas:
- Diagnóstico e Planejamento: Análise contratual para identificar a natureza fiscal exata do benefício (stock options, ESPP ou RSU).
- Cálculo de Ganho de Capital e Custo Médio: Controle contínuo de compras fracionadas, conversões cambiais e apuração de tributos.
- Conformidade Anual: Preenchimento seguro da Declaração de Ajuste Anual (DIRPF) e da declaração de Capitais Brasileiros no Exterior (CBE / Bacen), prevenindo malha fina e autuações fiscais.